Finanzen 02.10.2026
ZFA-Finanztipps: Clever vorsorgen und Steuern sparen
share
Die betriebliche Altersvorsorge ist für viele ZFA noch ein blinder Fleck. Wie funktioniert die Entgeltumwandlung, welche Beträge sind steuer- und sozialversicherungsfrei, und lohnt sich das auch bei einem Teilzeitgehalt?
Jenni: Das Wichtigste ist zunächst, das Thema anzusprechen. Viele ZFA wissen gar nicht, dass eine betriebliche Altersvorsorge jederzeit möglich ist. Auch für Teilzeitkräfte kann sich eine betriebliche Altersvorsorge rentieren. Entgeltumwandlung bedeutet vereinfacht, dass ein Teil des Bruttogehalts nicht ausgezahlt, sondern direkt für die spätere Altersversorgung verwendet wird. Mein Rat wäre trotzdem: Nicht einfach irgendeinen Vertrag unterschreiben, sondern zunächst erklären lassen, wie hoch der tatsächliche Eigenaufwand ist, was der Arbeitgeber dazuzahlt und welche Leistung später zu erwarten ist. Und ganz wichtig: Die betriebliche Altersvorsorge sollte ein Baustein sein, aber nicht die einzige Form der Altersvorsorge.
Anne: Arbeitnehmende haben grundsätzlich einen Anspruch darauf, Teile ihres künftigen Gehalts für eine betriebliche Altersversorgung umzuwandeln. Der Arbeitgeber muss bei einer entsprechenden Entgeltumwandlung zusätzlich 15 Prozent des umgewandelten Betrags als Zuschuss weiterleiten, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Manche Arbeitgeber zahlen freiwillig mehr. Gerade bei einem kleinen Teilzeitgehalt ist oft ein überschaubarer Beitrag mit einem guten Arbeitgeberzuschuss die sinnvollere Lösung für beide Parteien.
Viele nutzen bei der Bezahlung ihrer Fortbildungskosten beispielsweise zur Dentalhygienikerin die Möglichkeit der Ratenzahlung. Können die Kursgebühren bereits im ersten Jahr der Zahlung vollständig abgesetzt werden, oder muss das aufgeteilt werden? Und wie ist es, wenn die Praxis einen Teil übernimmt?
Jenni: Eine Fortbildung zur Dentalhygienikerin ist eine enorme Investition. Viele Teilnehmerinnen bezahlen nicht nur die Kursgebühren, sondern haben zusätzlich Fahrtkosten, Übernachtungen, Lernmaterialien und manchmal auch Verdienstausfälle. Wichtig ist vor allem, von Anfang an alle Unterlagen zu sammeln. Nicht nur die große Rechnung des Bildungsanbieters, sondern auch kleinere Belege. Und mit der eigenen Praxis zu sprechen. Eine Praxis profitiert erheblich davon, wenn eine Mitarbeiterin sich weiterentwickelt. Deshalb darf man auch selbstbewusst fragen, ob die Praxis einen Teil der Kosten übernimmt.
Anne: Eine beruflich veranlasste Fortbildung in einem bereits erlernten Beruf kann definitiv als Werbungskosten berücksichtigt werden. Es gilt aber grundsätzlich das Abflussprinzip: Das bedeutet bei einer Ratenzahlung, die in dem betreffenden Jahr bezahlten Raten. Übernimmt die Praxis einen Teil der Kosten, kann die ZFA nur den Teil als eigene Werbungskosten geltend machen, den sie wirtschaftlich selbst getragen hat. Rechnungen, Zahlungsnachweise und Kursbeschreibung bitte aufbewahren!
Immer mehr ZFA bilden sich zudem online weiter, über kostenpflichtige Plattformen, Webinare oder YouTube-Kurse. Was davon erkennt das Finanzamt tatsächlich als Werbungskosten an?
Jenni: Entscheidend ist nicht, ob eine Fortbildung in einem Seminarraum, über eine Lernplattform oder in einem Webinar stattfindet. Entscheidend ist, ob die ZFA dadurch beruflich weiterkommt. Onlineangebote können sogar besonders hilfreich sein, weil sie sich besser mit Beruf, Familie und Teilzeitarbeit vereinbaren lassen.
Anne: Steuerlich kommt es nicht auf die Bezeichnung der Plattform an, sondern auf den objektiv erkennbaren beruflichen Zusammenhang. Auch kostenpflichtige Videokurse können Werbungskosten darstellen. Problematisch wird es, wenn private und berufliche Inhalte stark vermischt sind oder keine nachvollziehbare Rechnung vorliegt. Die sollte vor allem bei größeren Plattform-Abonnements geprüft werden.
Viele ZFA übernehmen in der Praxis zusätzliche Aufgaben wie Abrechnung oder Praxismanagement. Kann man dafür eine separate Vergütung vereinbaren, und was bedeutet das steuerlich?
Jenni: Leider passiert es häufig schleichend: Eine Mitarbeiterin hilft erst gelegentlich, wird dann immer häufiger gefragt und trägt irgendwann dauerhaft Verantwortung, ohne dass Aufgabenbereich, Arbeitszeit oder Vergütung angepasst wurden. Mein Rat: zusätzliche Aufgaben sichtbar machen, indem man über einige Wochen aufschreibt, welche zusätzlichen Aufgaben man übernommen hat, wie viel Zeit dafür benötigt wurde, welche Verantwortung dadurch getragen wird, welchen wirtschaftlichen oder organisatorischen Mehrwert die Praxis davon hat und welche Fehler oder Kosten dadurch für die Praxis vermieden werden. Damit lässt sich ein viel besseres Gespräch führen als mit dem allgemeinen Satz: „Ich mache inzwischen so viel mehr.“
Anne: Eine separate Vergütung kann arbeitsvertraglich vereinbart werden. Steuerlich handelt es sich grundsätzlich um normalen Arbeitslohn. Neben einer klassischen Gehaltserhöhung können Praxis und Arbeitnehmende auch über ergänzende Vergütungsbausteine sprechen, wie die betriebliche Altersvorsorge, Fortbildungsübernahmen oder andere steuerlich begünstigte Arbeitgeberleistungen.
Stichwort Elternzeit: Nach der Elternzeit kehren viele ZFA als Teilzeitkraft in die Praxis zurück und verdienen schon allein dadurch deutlich weniger als ihre Partner. Ab welchem Einkommensunterschied lohnt sich die Kombination aus Steuerklasse III und V wirklich und welche Nachteile kann sie beim Jahresausgleich haben?
Anne: Die Steuerklassenkombination ändert grundsätzlich nicht die endgültige gemeinsame Jahressteuer eines zusammen veranlagten Ehepaares. Sie beeinflusst vor allem, wie viel Lohnsteuer monatlich einbehalten wird. Passt die tatsächliche Einkommensverteilung nicht zur unterstellten Verteilung, kann es bei der Einkommensteuererklärung zu einer Nachzahlung kommen. Außerdem besteht dann auch eine Pflicht zur Abgabe einer Steuererklärung!
Was ist, wenn sein Teilzeiteinkommen mit einem Minijob aufbessern möchte? Unter welchen Umständen verliert ein Minijob seine Steuerfreiheit, und welche Fallstricke gibt es speziell bei mehreren Arbeitgebern?
Jenni: Ein zusätzlicher Minijob kann für ZFA eine gute Möglichkeit sein, wieder stärker in den Beruf einzusteigen oder das Einkommen aufzubessern. Trotzdem sollte man nicht einfach mehrere Arbeitsverhältnisse beginnen, ohne die Auswirkungen vorher zu prüfen.
Anne: Richtig, im Jahr 2026 liegt die monatliche Minijobgrenze bei durchschnittlich 603 Euro. Neben einer sozialversicherungspflichtigen Hauptbeschäftigung darf nur ein Minijob mit Verdienstgrenze ausgeübt werden. Eine ZFA kann jedoch nicht einfach in derselben Praxis eine Hauptbeschäftigung und einen Minijob abrechnen lassen. Außerdem ist ein Minijob nicht automatisch vollständig ‚steuerfrei‘. Der Arbeitgeber kann die Lohnsteuer übernehmen, muss aber nicht. Das sollte vor Beginn geklärt werden.
Was möchten Sie ZFA unabhängig von den einzelnen Steuertipps mitgeben?
Jenni: Mein wichtigster Satz an jede ZFA lautet: „Informiere dich, dokumentiere deine Leistung und traue dich, ein Gespräch zu führen. Viele Möglichkeiten entstehen erst, wenn man sie anspricht.“
Anne: Aus steuerlicher Sicht würde ich ergänzen: Eine Steuererklärung zu machen, lohnt sich fast immer und die Praxen haben in Zusammenarbeit mit ihrem Steuerberater viele Möglichkeiten, steuerfreie Leistungen zu zahlen, wie Kindergartenzuschüsse, Fahrtkosten oder eine betriebliche Krankenversicherung!
Vielen Dank euch beiden für das informative Gespräch.
Dentability ist neuer Kooperationspartner des BVZP. Daher können sich alle BVZP-Mitglieder bei Steuerfragen kostenfrei an Dr. Ann-Kathrin Arp von Dentability wenden. Bei Fragen oder wer den Kontakt vermittelt bekommen möchte, bitte per E-Mail an info@bvzp.de.
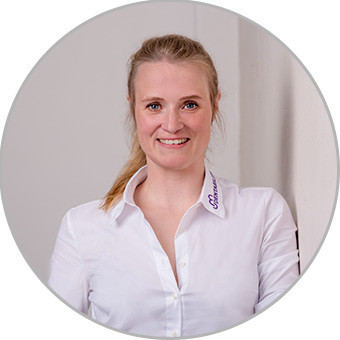
Dr. Ann-Kathrin Arp
Steuerberaterin
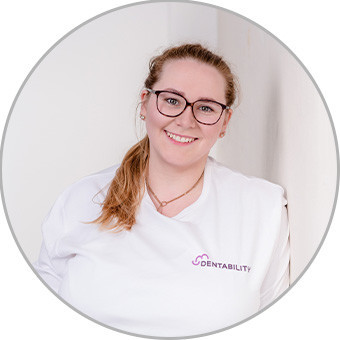
Jennifer Wetendorf
Instituts- und Akademieleiterin der Dentability Gruppe